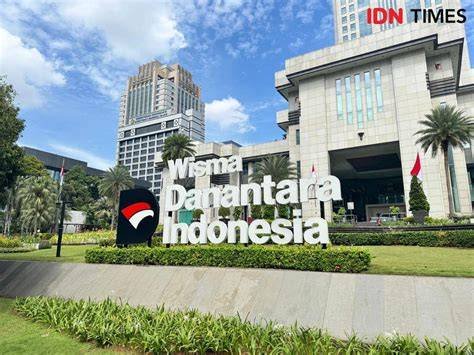
BPK Telusuri Laporan Keuangan Danantara menjadi sorotan utama dalam upaya meningkatkan tata kelola keuangan BPI Danantara, sebuah BUMN yang berperan penting dalam sektor energi dan infrastruktur di Indonesia.
Proses Pemeriksaan BPK di BPI Danantara
Langkah ini dimulai dengan Grand Entry Meeting yang melibatkan perwakilan BPK dan BPI Danantara. Selama pertemuan tersebut, BPK menyerahkan Surat Tugas Pemeriksaan kepada BPI Danantara, menandai awal resmi audit. Pemeriksaan berfokus pada penilaian kesesuaian laporan keuangan dengan standar akuntansi yang berlaku, kecukupan pengungkapan, kepatuhan terhadap peraturan perundang-undangan, serta efektivitas sistem pengendalian intern.
Pemeriksaan dilakukan dengan pendekatan berbasis risiko (risk-based audit), yang bertujuan mengidentifikasi risiko kesalahan penyajian material, kecurangan (fraud), penyalahgunaan (abuse), ketidakpatuhan, dan kelemahan pengendalian intern. Metode ini memungkinkan BPK untuk memprioritaskan area yang paling berpotensi menimbulkan dampak signifikan pada integritas laporan keuangan.
Anggota VII BPK, Slamet Edy Purnomo, menegaskan komitmen BPK dalam mengawal tata kelola dan akuntabilitas BPI Danantara sebagai fondasi pelaporan keuangan yang berkualitas. Pernyataan ini menegaskan peran penting BPK dalam memastikan transparansi dan akuntabilitas pengelolaan keuangan BUMN.
Dasar Hukum Pemeriksaan
Pemeriksaan ini didasarkan pada beberapa undang-undang, antara lain UU Nomor 15 Tahun 2004 tentang Pemeriksaan Pengelolaan dan Tanggung Jawab Keuangan Negara, UU Nomor 15 Tahun 2006 tentang BPK, serta UU Nomor 19 Tahun 2003 tentang BUMN yang telah diubah melalui UU Nomor 16 Tahun 2025. Dalam UU BUMN, diungkapkan bahwa pengelolaan dan pertanggungjawaban keuangan BPI Danantara harus diperiksa oleh BPK, sehingga menegaskan kewajiban hukum bagi BPI Danantara untuk mematuhi standar audit yang ditetapkan.
Persiapan Laporan Keuangan Konsolidasian Tahun 2025
Sejak 20 Juli 2026, BPI Danantara telah menyerahkan Laporan Keuangan Konsolidasian Tahun 2025 (unaudited) kepada BPK. Laporan ini menjadi bagian penting dalam persiapan pemeriksaan, memberikan gambaran awal mengenai kondisi keuangan dan operasi BPI Danantara. Penyerahan laporan ini juga menegaskan komitmen BPI Danantara untuk transparansi dan akuntabilitas, serta memfasilitasi proses audit yang lebih efisien.
Temuan Utama yang Perlu Diperhatikan Pemerintah
Meskipun laporan keuangan masih dalam tahap unaudited, BPK Telusuri Laporan Keuangan Danantara telah mengidentifikasi beberapa area yang memerlukan perhatian khusus. Pertama, ketidaksesuaian antara laporan keuangan dengan standar akuntansi yang berlaku dapat menimbulkan risiko kesalahan penyajian material. Kedua, pengungkapan yang tidak memadai dapat menurunkan tingkat transparansi bagi pemangku kepentingan. Ketiga, kelemahan dalam sistem pengendalian intern dapat meningkatkan potensi kecurangan atau penyalahgunaan dana.
Temuan-temuan ini menyoroti pentingnya revisi dan peningkatan sistem pengendalian intern, serta penyesuaian kebijakan pengungkapan. Pemerintah diharapkan dapat mengambil langkah-langkah korektif yang cepat dan tepat guna memastikan bahwa BPI Danantara tetap mematuhi standar akuntansi dan regulasi yang berlaku.
Dampak dan Implikasi bagi Tata Kelola BUMN
Pengawasan BPK Telusuri Laporan Keuangan Danantara memiliki dampak signifikan terhadap tata kelola BUMN secara keseluruhan. Pertama, audit berbasis risiko membantu meningkatkan kualitas pelaporan keuangan, sehingga memperkuat kepercayaan publik dan investor. Kedua, temuan yang diidentifikasi mendorong BPI Danantara untuk memperbaiki sistem pengendalian intern, yang pada gilirannya meningkatkan efisiensi operasional dan meminimalkan potensi penyalahgunaan dana.
Selain itu, proses ini menegaskan pentingnya peran BPK dalam menjaga integritas keuangan negara. Dengan memperkuat mekanisme audit, pemerintah dapat lebih efektif dalam memantau pengelolaan aset negara, mengurangi risiko korupsi, dan memastikan alokasi sumber daya yang optimal bagi pembangunan nasional.
Langkah Selanjutnya dan Tanggung Jawab Pemerintah
Setelah tahap awal pemeriksaan, BPI Danantara akan melaksanakan rekomendasi dan koreksi yang disarankan oleh BPK. Pemerintah, melalui kementerian terkait, memiliki tanggung jawab untuk memastikan bahwa rekomendasi tersebut diimplementasikan secara tepat waktu dan efektif. Proses ini juga harus dipantau secara berkala untuk menilai efektivitas perubahan yang diimplementasikan.
Selain itu, BPK Telusuri Laporan Keuangan Danantara menegaskan perlunya kolaborasi antara BPI Danantara, BPK, dan lembaga pengawas lainnya. Kerjasama ini akan memastikan bahwa semua pihak dapat berkontribusi pada peningkatan kualitas pelaporan keuangan dan tata kelola BUMN secara menyeluruh.
Kesimpulan
BPK Telusuri Laporan Keuangan Danantara menandai langkah penting dalam memperkuat tata kelola dan akuntabilitas BPI Danantara. Dengan pendekatan berbasis risiko, audit ini tidak hanya menilai kesesuaian laporan keuangan, tetapi juga mengidentifikasi area kritis yang memerlukan perbaikan. Temuan-temuan ini menekankan pentingnya penguatan sistem pengendalian intern dan peningkatan pengungkapan, serta menegaskan peran strategis BPK dalam menjaga integritas keuangan negara. Pemerintah diharapkan dapat menindaklanjuti temuan ini secara proaktif, memastikan bahwa BPI Danantara tetap menjadi contoh BUMN yang transparan, akuntabel, dan berdaya saing tinggi di era modern.
Tinggalkan Balasan